中国汽车零部件行业市场调研及未来发展趋势预测报告
一、行业概述
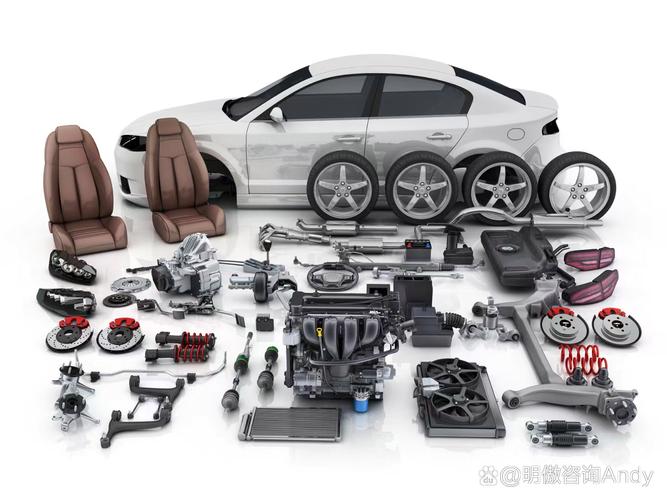
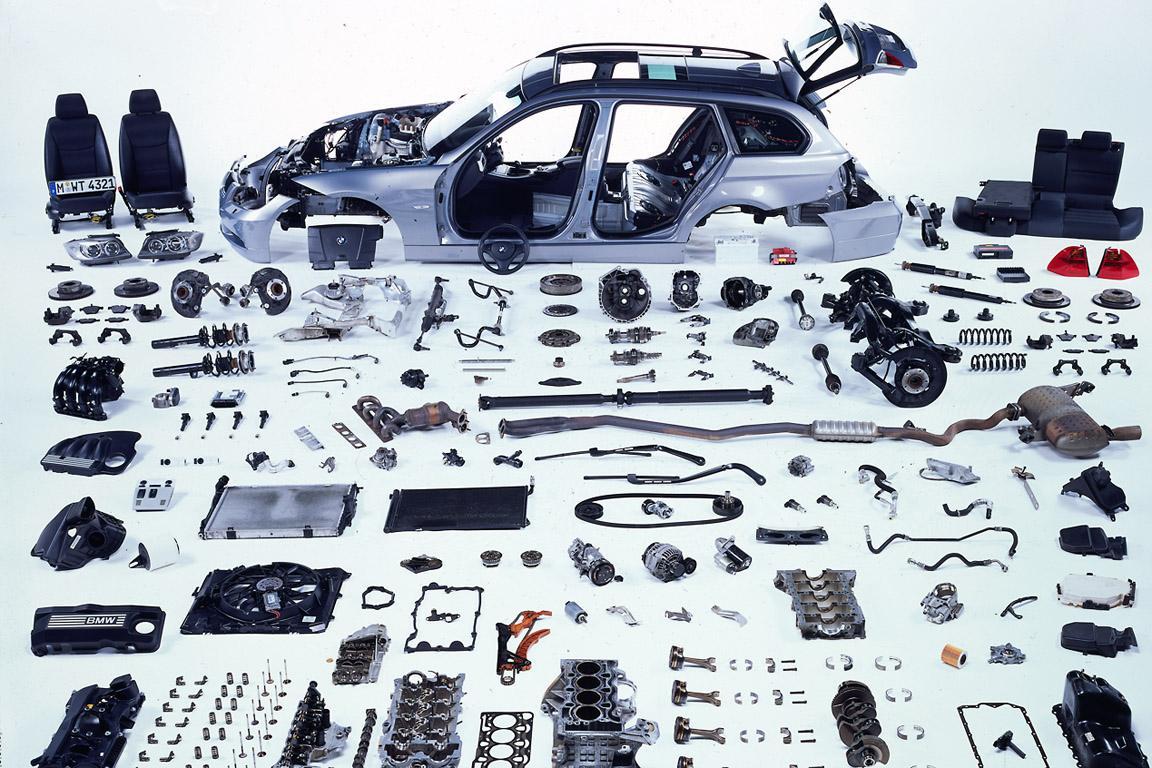
汽车零部件行业是汽车工业的重要组成部分,是汽车产业链的上游环节,对汽车工业的发展起着基础性支撑作用。中国汽车零部件行业经过多年发展,已形成较为完整的产业体系,涵盖发动机、变速箱、底盘、电气设备、车身附件等全品类零部件。
二、市场现状调研
- 市场规模:中国汽车零部件市场规模持续扩大,2022年市场规模超过4万亿元,同比增长约5%。随着汽车产销量的恢复和新能源汽车的快速发展,零部件市场需求保持增长态势。
- 市场结构:从产品类型看,动力系统、底盘系统、电气设备等传统零部件仍占主导地位,但新能源相关零部件(如电池、电机、电控)占比快速提升。从企业类型看,外资企业与本土企业并存,本土企业市场份额逐步提高。
- 竞争格局:行业竞争激烈,集中度较低。部分细分领域(如发动机、变速箱)由少数外资或合资企业主导,而一般零部件领域本土企业众多,价格竞争激烈。
- 区域分布:产业集群效应明显,形成了长三角、珠三角、京津冀、中部地区等产业集群,与整车制造基地紧密配套。
三、驱动因素与挑战
驱动因素:
- 汽车产销量稳步增长,尤其是新能源汽车高速发展带来新需求;
- 国家政策支持汽车零部件产业发展,如《汽车产业中长期发展规划》等;
- 技术进步推动零部件升级,智能化、轻量化、电动化趋势明显;
- 全球汽车产业链重构,给中国零部件企业带来出口和替代机会,
挑战:
- 核心技术仍存在短板,部分高端零部件依赖进口;
- 原材料价格波动和劳动力成本上升挤压利润;
- 环保法规趋严,要求企业加大环保投入;
- 国际市场竞争加剧,贸易摩擦风险存在。
四、未来发展趋势预测
- 电动化转型加速:随着新能源汽车渗透率提升,电池、电机、电控等三电零部件需求将爆发式增长,传统发动机零部件需求逐渐萎缩。
- 智能化升级:智能驾驶、车联网等技术发展,带动传感器、控制器、芯片等智能零部件需求快速增长。
- 轻量化发展:节能减排政策推动,铝合金、镁合金、复合材料等轻量化零部件应用扩大。
- 产业整合加剧:市场竞争和环保要求将促使中小企业退出,龙头企业通过并购整合提升集中度。
- 全球化布局:中国零部件企业将加快海外投资和并购,融入全球供应链体系,提升国际竞争力。
- 后市场潜力巨大:随着汽车保有量增加和车龄增长,汽车后市场零部件需求将持续扩大。
五、投资建议
建议关注新能源汽车零部件、智能网联零部件、轻量化材料等细分领域的投资机会;关注具有技术优势和规模效应的龙头企业;注意防范原材料价格波动和国际贸易风险。
六、结论
中国汽车零部件行业正处于转型升级的关键时期,电动化、智能化、轻量化是未来主要方向。本土企业需加大研发投入,突破核心技术,提升产品质量和品牌影响力,以在激烈的市场竞争中占据有利地位。
如若转载,请注明出处:http://www.jmegko.com/product/23.html
更新时间:2026-11-01 05:21:15